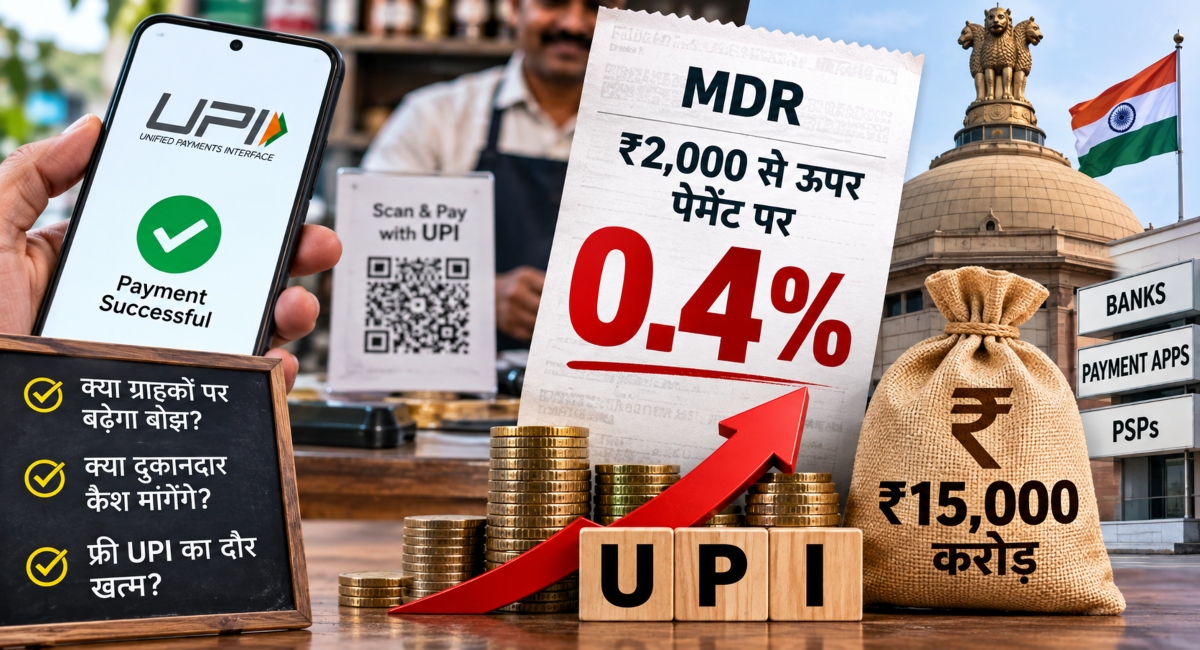
UPI MDR Charge: 15 अक्टूबर से UPI Transactions पर Merchant Discount Rate यानी MDR Charge लागू होने जा रहा है. नए Framework के तहत ₹2,000 से ज्यादा के Merchant Transactions पर 0.4% MDR लगाया जाएगा. Payment Platform से जुड़े एक अधिकारी ने The Indian Express को बताया कि इस Levy से सालाना करीब ₹15,000 करोड़ जुटने का अनुमान है.
यह रकम Banks, Payment Apps और Payment Service Providers के बीच बांटी जाएगी. पिछले करीब छह वर्षों में UPI देश में Cash का लगभग विकल्प बन चुका है. ऐसे में UPI Payment System के जरिए MDR की वापसी को Digital Payments के अगले चरण के तौर पर देखा जा रहा है.
Banks लंबे समय से MDR की मांग कर रहे थे
Banks और Payment Industry से जुड़े दूसरे संस्थान लंबे समय से MDR दोबारा लागू करने की मांग कर रहे थे. उनका तर्क है कि UPI Infrastructure को चलाने, सुरक्षित रखने और लगातार Upgrade करने में बड़ी लागत आती है.
अब तक सरकार छोटे Merchants के ₹2,000 तक के UPI Payments को Incentive Scheme के जरिए Subsidise करती रही है. इसका नाम था ‘Incentive Scheme for Promotion of RuPay Debit Cards and Low-Value BHIM-UPI Transactions (P2M)’.
इस Scheme के तहत ₹50 करोड़ से कम Turnover वाले छोटे Merchants को Transaction Value का अधिकतम 0.15% Incentive दिया जाता था. सरकार ने FY22 से FY25 के बीच इस Scheme के तहत कुल ₹8,730 करोड़ का भुगतान किया.
सरकार पहले MDR से इनकार करती रही
दिलचस्प बात यह है कि सरकार लंबे समय तक UPI पर MDR लागू करने की संभावना से इनकार करती रही थी.
जून 2025 में Finance Ministry ने Social Media पर कहा था कि UPI Transactions पर MDR लगाए जाने की खबरें “पूरी तरह गलत, निराधार और भ्रामक” हैं और सरकार Digital Payments को बढ़ावा देने के लिए पूरी तरह प्रतिबद्ध है.
अब MDR की वापसी के बाद एक बार फिर सवाल उठ रहा है कि UPI को Free रखने का फायदा ज्यादा है या Payment Infrastructure की लागत निकालने के लिए Charge लगाना जरूरी है?
₹15,000 करोड़ कितनी बड़ी रकम है?
₹15,000 करोड़ बड़ी रकम जरूर है, लेकिन भारत के Listed Commercial Banks के कुल Net Profit के मुकाबले यह 4% से भी कम है.
अगर सिर्फ देश के तीन बड़े Banks की बात करें- State Bank of India, HDFC Bank और ICICI Bank– तो FY2025-26 में इनका संयुक्त Net Profit करीब ₹2.13 लाख करोड़ रहा. ऐसे में अनुमानित ₹15,000 करोड़ का MDR Collection इन तीनों के Combined Profit का लगभग 7% होगा.
सरकार के लिए ‘Right Step’, Critics के लिए सवाल
MDR के आलोचकों का कहना है कि UPI ने आम लोगों को तेज और आसान Digital Payment की सुविधा दी है, इसलिए इसे Free ही रहना चाहिए.
वहीं Payment System से जुड़े अधिकारियों का कहना है कि MDR की वापसी व्यवस्था को आर्थिक रूप से Sustainable बनाने की दिशा में एक कदम है.
पहले भी UPI पर MDR लागू था. जनवरी 2020 से पहले Person-to-Merchant यानी P2M Transactions पर 0.30% तक MDR लिया जाता था.
लेकिन Digital Transactions को बढ़ावा देने के लिए जनवरी 2020 में RuPay Debit Card और BHIM-UPI Transactions पर MDR को Zero कर दिया गया. इसके लिए Payments and Settlement Systems Act, 2007 की Section 10A और Income-tax Act, 1961 की Section 269SU में बदलाव किए गए थे.
₹2,000 से ज्यादा वाले Payments सिर्फ 4%, लेकिन Value 67%
नए MDR Framework की सबसे अहम बात यह है कि ₹2,000 से ज्यादा के Transactions Volume के हिसाब से सिर्फ करीब 4% P2M Payments हैं, लेकिन इन Transactions की कुल Value में हिस्सेदारी करीब 67% है.
यानी संख्या कम है, लेकिन जिन Payments पर MDR लगेगा, उनमें बड़ी रकम शामिल है.
UPI के बढ़ते इस्तेमाल का अंदाजा इसी से लगाया जा सकता है कि अगस्त 2026 में UPI ने अकेले एक महीने में 2,451 करोड़ Transactions Process किए, जिनकी कुल Value करीब ₹29.9 लाख करोड़ रही.
यह आंकड़ा बताता है कि UPI अब सिर्फ एक Digital Payment App या सुविधा नहीं रह गया है, बल्कि भारतीय Economy के रोजमर्रा के Financial Transactions का बड़ा हिस्सा बन चुका है.
बड़े Merchants को Subsidy क्यों?
NPCI की तरफ से दिया गया तर्क है कि सरकार अब तक बड़े Merchants के Payments की लागत को भी अप्रत्यक्ष रूप से Subsidise कर रही थी.
सवाल यह है कि Amazon या Flipkart जैसे बड़े Merchants को UPI Payments पर Subsidy क्यों दी जाए, जबकि वे Visa, Mastercard और American Express जैसे दूसरे Digital Payment Modes पर पहले से MDR देते हैं?
Traditional Card Payments पर Transaction Fee आम तौर पर 1% से 3% के बीच होती है, जबकि Debit Card MDR पर 0.90% तक की सीमा लागू है.
इस तुलना में UPI का नया 0.4% MDR काफी कम है.
क्या UPI अब भी ‘No-Cost Public Good’ रहेगा?
MDR के विरोध में सबसे बड़ा तर्क यही है कि UPI भारत की सबसे बड़ी Digital Success Stories में से एक है और इसे No-Cost Public Good के तौर पर जारी रहना चाहिए.
आलोचकों को आशंका है कि अगर UPI Payments महंगे होते हैं, तो Digital Payment की रफ्तार प्रभावित हो सकती है और कुछ लोग दोबारा Cash की तरफ लौट सकते हैं.
लेकिन इससे भी बड़ा सवाल UPI के भविष्य के Regulation को लेकर है.
MDR पर रोक लगाने वाला कानून अब बदला जा चुका है. ऐसे में आशंका जताई जा रही है कि सरकार भविष्य में Notification के जरिए UPI और RuPay Debit Card Transactions की दूसरी Categories पर भी Charges बढ़ा सकती है, जिसके लिए हर बार Parliament में नया कानून लाने की जरूरत नहीं होगी.
Customer से MDR नहीं लिया जाना चाहिए, लेकिन…
नए Framework के मुताबिक, ₹2,000 से ज्यादा के Merchant Payment पर 0.4% MDR लगेगा, हालांकि कुछ Categories को इससे छूट दी गई है.
Finance Ministry ने साफ कहा है कि UPI Application Providers Platform Fee या Hidden Charges नहीं लगा सकते.
सरकार ने Banks को यह भी सलाह दी है कि Merchants MDR का बोझ Customers पर न डालें.
लेकिन Ground Reality को लेकर सवाल अभी बाकी है.
छोटे दुकानदार और Informal Sector के Merchants अगर MDR का खर्च खुद उठाना नहीं चाहते, तो वे Customer से अतिरिक्त पैसा मांग सकते हैं या फिर सीधे Cash Payment की मांग कर सकते हैं.
ये भी पढ़ें- Russia Sanctions Bill: India पर 100% US Tariff का रास्ता साफ, Trump को इतनी बड़ी Power क्यों?
यानी कागज पर MDR Merchant से लिया जाएगा, लेकिन असली सवाल यह है कि इसका अंतिम आर्थिक बोझ आखिर किस पर पड़ेगा- Merchant पर, Customer पर या Digital Payment Ecosystem पर?
और यही UPI के नए MDR Framework की सबसे बड़ी बहस है.
Last Updated on September 17, 2026 8:35 am