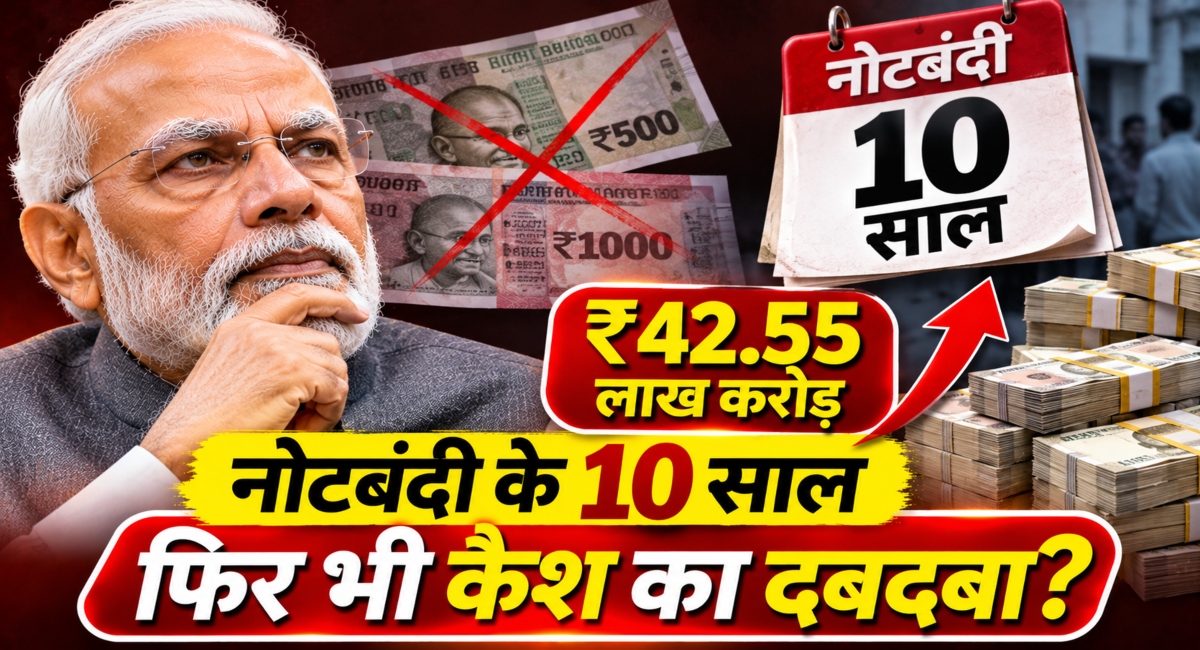
भारतीय रिजर्व बैंक (RBI) के आंकड़ों के मुताबिक, 4 नवंबर 2016 को आम जनता के पास 17.97 लाख करोड़ रुपये की नकदी थी. 8 नवंबर को नोटबंदी की घोषणा के बाद जनवरी 2017 में यह घटकर 7.8 लाख करोड़ रुपये रह गई. लेकिन इसके बाद नकदी की मात्रा लगातार बढ़ती गई और 15 अक्टूबर 2026 तक यह बढ़कर 42.55 लाख करोड़ रुपये पहुंच गई. यानी नोटबंदी से पहले के स्तर के मुकाबले इसमें करीब 137 प्रतिशत की वृद्धि हुई है.
डिजिटल भुगतान में भले ही कई गुना बढ़ोतरी हुई हो, लेकिन लोगों के पास इतनी बड़ी मात्रा में नकदी मौजूद होना नोटबंदी के स्थायी प्रभाव और भारत की भौतिक मुद्रा पर निर्भरता को लेकर सवाल खड़े करता है.
पिछले एक दशक में भारतीय अर्थव्यवस्था का काफी विस्तार हुआ है. कई वर्षों तक अर्थव्यवस्था की विकास दर 6 से 7 प्रतिशत के बीच रही है. इसके बावजूद GDP के मुकाबले नकदी का अनुपात भी लगभग नोटबंदी से पहले के स्तर पर लौट आया है.
दूसरे शब्दों में कहें तो डिजिटल भुगतान और अर्थव्यवस्था के औपचारिककरण को बढ़ावा देने के लिए बड़े स्तर पर प्रयास किए गए, लेकिन नकदी को अर्थव्यवस्था से बाहर नहीं किया जा सका. इसके उलट आर्थिक विकास के साथ नकदी का चलन भी वापस बढ़ता गया.
क्या था नोटबंदी का बड़ा ऐलान?
प्रधानमंत्री नरेंद्र मोदी ने 8 नवंबर 2016 को रात 8 बजे देश के नाम टेलीविजन संबोधन में नोटबंदी की घोषणा की थी. इस फैसले के तहत तत्कालीन 500 और 1,000 रुपये के नोटों को 9 नवंबर की आधी रात से वैध मुद्रा का दर्जा समाप्त कर दिया गया था.
उस समय ये दोनों नोट मिलकर बाजार में चल रही कुल नकदी का लगभग 86 प्रतिशत हिस्सा थे. अचानक लिए गए इस फैसले के कारण देशभर में नकदी का अभूतपूर्व संकट पैदा हो गया. दुकानों, दफ्तरों, कारोबारों और आम परिवारों की रोजमर्रा की जिंदगी प्रभावित हुई.
सरकार ने नोटबंदी को काले धन, नकली मुद्रा और अवैध गतिविधियों के वित्तपोषण के खिलाफ निर्णायक कार्रवाई के रूप में पेश किया था. इसके साथ ही उम्मीद जताई गई थी कि इस फैसले से डिजिटल भुगतान को बढ़ावा मिलेगा, अर्थव्यवस्था का औपचारिककरण होगा और भारत की नकदी पर निर्भरता कम होगी.
लेकिन 10 साल बाद आम जनता के पास मौजूद नकदी का दोगुने से अधिक हो जाना एक अलग कहानी बयां करता है. नोटबंदी ने कुछ समय के लिए व्यवस्था से नकदी जरूर निकाल दी थी, लेकिन इससे भारतीय अर्थव्यवस्था की नकदी के प्रति निर्भरता में बुनियादी बदलाव नहीं आया.
नोटबंदी का अर्थव्यवस्था पर क्या पड़ा असर?
नवंबर 2016 में अचानक पुराने नोटों को बंद किए जाने से अर्थव्यवस्था में भारी उथल-पुथल मच गई थी. मांग में गिरावट आई, कारोबारियों के सामने संकट खड़ा हुआ और GDP विकास दर में करीब 1.5 प्रतिशत अंकों की गिरावट दर्ज की गई.
नकदी की कमी के कारण कई छोटे कारोबार बुरी तरह प्रभावित हुए. कुछ कारोबार तो बंद तक हो गए. बड़े मूल्य के नोट अचानक अमान्य होने से रोजमर्रा का व्यापार बाधित हुआ. लोगों को बैंकों और ATM के बाहर घंटों कतारों में खड़ा होना पड़ा. आम लोगों से लेकर कारोबारियों तक को नकदी के प्रबंधन का तरीका बदलने के लिए मजबूर होना पड़ा.
इसके बाद के वर्षों में नए 500 और 2,000 रुपये के नोटों की छपाई शुरू हुई. हालांकि, 2,000 रुपये के नोट को बाद में चलन से वापस ले लिया गया. नकदी की बढ़ती उपलब्धता और अर्थव्यवस्था के बड़े हिस्से में नकदी के प्रति लगातार बनी प्राथमिकता ने आम लोगों के पास मौजूद मुद्रा को नोटबंदी से पहले के स्तर से काफी ऊपर पहुंचा दिया.
2020-21 में नकदी रखने की प्रवृत्ति में विशेष रूप से तेज बढ़ोतरी हुई. इसकी एक बड़ी वजह कोविड-19 महामारी के प्रसार को रोकने के लिए सरकार की ओर से लगाया गया सख्त लॉकडाउन था.
लॉकडाउन के दौरान लोगों ने भविष्य की जरूरतों को ध्यान में रखते हुए नकदी जमा करना शुरू कर दिया. किराने का सामान, जो मुख्य रूप से आसपास की दुकानों से खरीदा जाता था, और मेडिकल बिलों सहित दूसरी जरूरी जरूरतों के लिए लोगों ने अपने पास अधिक नकदी रखनी शुरू कर दी.
आम जनता के पास मौजूद नकदी क्या होती है?
भारतीय रिजर्व बैंक (RBI) की परिभाषा के मुताबिक, आम जनता के पास मौजूद नकदी का आकलन बाजार में कुल चलन में मौजूद मुद्रा (Currency in Circulation – CIC) में से बैंकों के पास रखी नकदी घटाकर किया जाता है.
Currency in Circulation यानी चलन में मौजूद मुद्रा का मतलब केंद्रीय बैंक की ओर से जारी किए गए नोटों और सिक्कों से है, जिनका इस्तेमाल देश में उपभोक्ता और कारोबारी लेनदेन के लिए करते हैं.
RBI के आंकड़ों के मुताबिक, 16 अक्टूबर 2026 तक कैलेंडर वर्ष के दौरान आम जनता के पास मौजूद नकदी में 5.26 लाख करोड़ रुपये की बढ़ोतरी हुई. यह करीब 14.1 प्रतिशत की वृद्धि है.
GDP के मुकाबले नकदी का अनुपात कैसे बदला?
सिर्फ नकदी के कुल मूल्य में बढ़ोतरी से पूरी तस्वीर स्पष्ट नहीं होती, क्योंकि इसी दौरान भारतीय अर्थव्यवस्था का भी विस्तार हुआ है. वित्त वर्ष 2026 की पहली तिमाही में GDP विकास दर 7.8 प्रतिशत तक पहुंच गई थी.
2016 में नोटबंदी के बाद से चलन में मौजूद मुद्रा में हर साल लगातार बढ़ोतरी हुई है. GDP के मुकाबले Currency in Circulation (CIC) का अनुपात वित्त वर्ष 2016-17 में 8.7 प्रतिशत था, जो 2020-21 में बढ़कर 14.4 प्रतिशत हो गया.
वित्त वर्ष 2026 में यह अनुपात 12.1 प्रतिशत रहा. मार्च 2016 में भी यह करीब 12.1 प्रतिशत था. यानी नोटबंदी के एक दशक बाद GDP के मुकाबले नकदी का अनुपात लगभग उसी स्तर पर पहुंच गया है, जहां वह नोटबंदी से पहले था.
दूसरे देशों से तुलना करें तो जापान में यह अनुपात 16 प्रतिशत से अधिक है. अमेरिका में यह 7.3 प्रतिशत है, जहां डॉलर का इस्तेमाल अंतरराष्ट्रीय स्तर पर भी होता है. वहीं चीन में यह अनुपात 10.2 प्रतिशत है.
GDP के मुकाबले नकदी का अधिक अनुपात यह संकेत देता है कि लोग और कारोबारी लेनदेन के लिए नकदी पर काफी निर्भर हैं. दूसरी ओर, कम अनुपात आमतौर पर डिजिटल भुगतान, बैंकिंग माध्यमों और औपचारिक वित्तीय व्यवस्था की ओर बढ़ते रुझान को दर्शाता है.
विशेषज्ञों के मुताबिक, डिजिटल भुगतान के बढ़ने और नकदी पर निर्भरता घटने से मौद्रिक नीति का प्रभाव अर्थव्यवस्था तक अधिक आसानी से पहुंच सकता है. इससे महंगाई को नियंत्रित करने में भी मदद मिल सकती है.
भारत में GDP के मुकाबले चलन में मौजूद नकदी का अनुपात अमेरिका और चीन से अधिक है, लेकिन जापान से कम है. हालांकि, नकदी का अधिक अनुपात अपने आप में यह साबित नहीं करता कि कोई अर्थव्यवस्था कम विकसित है या उसकी वित्तीय व्यवस्था कम आधुनिक है.
डिजिटल इंडिया के बावजूद नकदी का दबदबा कायम
सरकार और RBI ने भारत को ‘कम नकदी वाली अर्थव्यवस्था’ बनाने, डिजिटल भुगतान को बढ़ावा देने और विभिन्न लेनदेन में नकदी के इस्तेमाल पर प्रतिबंध लगाने के लिए कई कदम उठाए हैं. इसके बावजूद अर्थव्यवस्था में नकदी की मात्रा काफी अधिक बनी हुई है.
वित्त वर्ष 2025-26 में भारत में कुल डिजिटल भुगतान का मूल्य 3,251.04 लाख करोड़ रुपये रहा. इसमें RTGS, रिटेल बैंक ट्रांसफर, कार्ड भुगतान और प्रीपेड पेमेंट इंस्ट्रूमेंट शामिल हैं.
RBI के आंकड़ों के मुताबिक, वित्त वर्ष 2025-26 में क्रेडिट कार्ड, डेबिट कार्ड और डिजिटल वॉलेट के जरिए कुल मिलाकर करीब 1,51,611 लाख लेनदेन हुए. इनका संयुक्त मूल्य 30.31 लाख करोड़ रुपये था.
इन तीन माध्यमों में लेनदेन के मूल्य के लिहाज से क्रेडिट कार्ड सबसे आगे रहे. क्रेडिट कार्ड के जरिए 60,238 लाख लेनदेन हुए, जिनका कुल मूल्य 23.62 लाख करोड़ रुपये था.
वहीं डेबिट कार्ड के जरिए 12,802 लाख लेनदेन हुए और इनका कुल मूल्य 4.45 लाख करोड़ रुपये रहा.
डिजिटल वॉलेट के जरिए सबसे अधिक संख्या में लेनदेन हुए. इनके माध्यम से 78,571 लाख लेनदेन दर्ज किए गए, जिनका कुल मूल्य 2.23 लाख करोड़ रुपये था.
वित्त वर्ष 2015-16 में भारत में क्रेडिट और डेबिट कार्ड के जरिए कुल 10,038.67 मिलियन यानी लगभग 1,003.87 करोड़ लेनदेन हुए थे. इनका संयुक्त मूल्य 29.39 लाख करोड़ रुपये था.
उस समय डेबिट कार्ड के जरिए 26.96 लाख करोड़ रुपये के लेनदेन हुए थे, जबकि क्रेडिट कार्ड का योगदान 2.43 लाख करोड़ रुपये था.
ये आंकड़े भारत की वित्तीय व्यवस्था में इलेक्ट्रॉनिक भुगतान माध्यमों की बढ़ती भूमिका को दिखाते हैं. वित्त वर्ष 2025-26 में क्रेडिट कार्ड, डेबिट कार्ड और वॉलेट के संयुक्त लेनदेन मूल्य में क्रेडिट कार्ड की हिस्सेदारी करीब 78 प्रतिशत रही. इससे पता चलता है कि अधिक मूल्य की खरीदारी के लिए क्रेडिट कार्ड का इस्तेमाल बढ़ा है.
डेबिट कार्ड की हिस्सेदारी करीब 14.7 प्रतिशत रही, जबकि डिजिटल वॉलेट का योगदान 7.4 प्रतिशत था.
हालांकि, लेनदेन की संख्या के मामले में तस्वीर अलग है. कुल लेनदेन में डिजिटल वॉलेट की हिस्सेदारी 51.8 प्रतिशत रही. इसके बाद क्रेडिट कार्ड की हिस्सेदारी 39.7 प्रतिशत और डेबिट कार्ड की हिस्सेदारी 8.4 प्रतिशत रही.
इससे स्पष्ट होता है कि डिजिटल वॉलेट का इस्तेमाल बार-बार होने वाले छोटे मूल्य के लेनदेन में अधिक लोकप्रिय है, जबकि क्रेडिट कार्ड का उपयोग अपेक्षाकृत बड़े भुगतान के लिए किया जा रहा है.
ये भी पढ़ें- Anthropic IPO से पहले भारतीय निवेशक विदेशों में क्यों लगा रहे हैं अरबों डॉलर?
कुल मिलाकर, आंकड़े बताते हैं कि भारत में डिजिटल भुगतान का इस्तेमाल तेजी से बढ़ा है और उपभोक्ता सुविधाजनक कैशलेस लेनदेन की ओर बढ़ रहे हैं. लेकिन नोटबंदी के 10 साल बाद भी आम जनता के पास नकदी की रिकॉर्ड मात्रा यह सवाल खड़ा करती है कि क्या भारत वास्तव में कैशलेस अर्थव्यवस्था बनने की दिशा में आगे बढ़ा है, या डिजिटल भुगतान के साथ-साथ नकदी पर उसकी निर्भरता भी पहले की तरह कायम है.
Last Updated on November 10, 2026 8:52 am