भारत का Unified Payments Interface यानी UPI पिछले कुछ वर्षों में देश की बड़ी Cash Economy को तेजी से Digital Economy में बदलने वाला सिस्टम बन चुका है. मई 2026 में ही UPI पर करीब 23.2 अरब Transactions हुए, जिनकी कुल वैल्यू लगभग ₹30 लाख करोड़ रही. लेकिन जिस Digital Public Infrastructure पर करोड़ों लोग और लाखों कारोबारी निर्भर हैं, उसके साथ एक बड़ा सवाल भी जुड़ता है – क्या इतने बड़े सिस्टम का बहुत ज्यादा हिस्सा कुछ गिने-चुने Platforms पर निर्भर हो गया है?
इसी सवाल को Concentration Risk के नजरिए से देखा जा रहा है. Financial Regulation में Concentration Risk का मतलब है – जब किसी महत्वपूर्ण सिस्टम की बहुत ज्यादा निर्भरता कुछ ही संस्थाओं या Platforms पर हो जाए.
इसका मतलब यह नहीं है कि वे कंपनियां खराब तरीके से काम कर रही हैं. सवाल सिर्फ इतना है कि अगर इनमें से किसी एक बड़े Platform में लंबे समय तक तकनीकी खराबी, Cyber Attack या Regulatory Disruption आ जाए, तो पूरे Payment System पर उसका कितना असर पड़ेगा?
भारत के UPI Ecosystem में यह Risk तीन अलग-अलग स्तरों पर दिखाई देता है.
UPI का बड़ा हिस्सा एक ही Payment Rail पर
पहली बात, भारत के Digital Retail Payments का 80 फीसदी से ज्यादा हिस्सा UPI के जरिए होता है. यानी देश के Digital Payments का बहुत बड़ा हिस्सा एक ही Payment Rail पर निर्भर है.
दूसरी बात, इस Payment Rail को Design, Operate और Govern करने वाली प्रमुख संस्था National Payments Corporation of India यानी NPCI है.
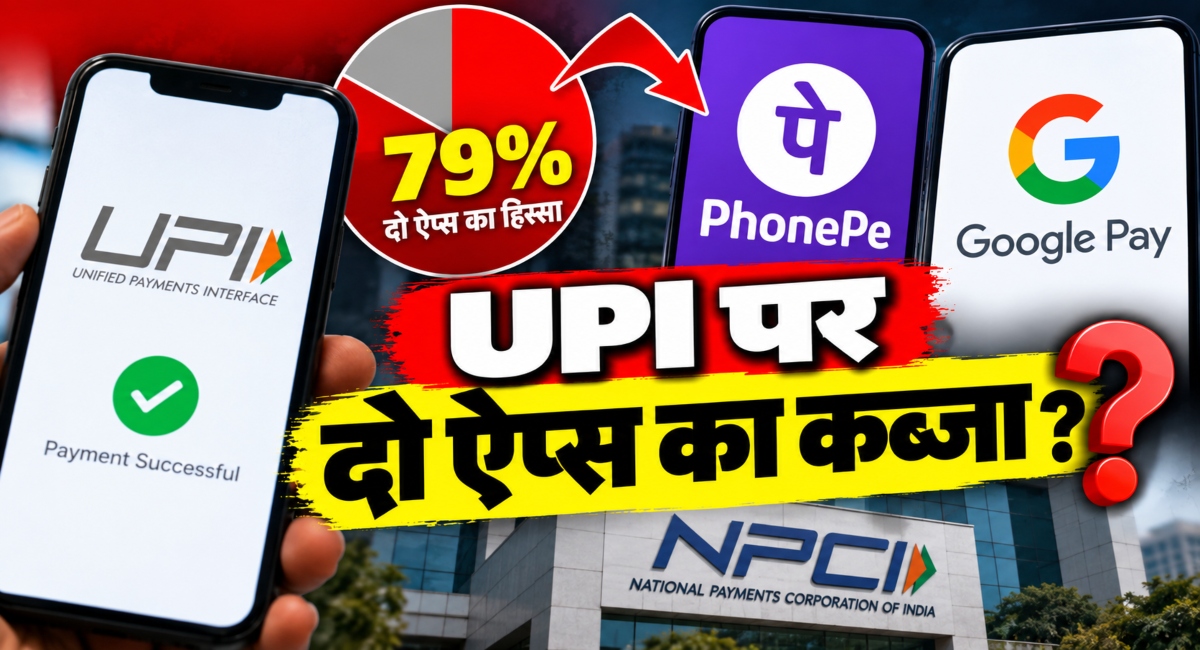
तीसरी बात और भी महत्वपूर्ण है. UPI के इसी नेटवर्क पर दो बड़े Apps – PhonePe और Google Pay – मिलकर करीब 80 फीसदी Transactions संभालते हैं.
मई 2026 में दोनों Apps की Combined Market Share करीब 79 फीसदी रही. यानी पहली बार इन दोनों की संयुक्त हिस्सेदारी 80 फीसदी से नीचे आई.
यह आंकड़ा अपने आप में किसी कंपनी के खिलाफ आरोप नहीं है. लेकिन यह जरूर बताता है कि भारत के सबसे महत्वपूर्ण Digital Payment Network में User-facing Layer पर Market Concentration कितनी ज्यादा है.
NPCI ने खुद 30% की सीमा क्यों तय की थी?
यह सवाल इसलिए भी महत्वपूर्ण है क्योंकि 5 नवंबर 2020 को NPCI ने एक Circular जारी करके किसी भी Third Party Application Provider यानी TPAP के लिए UPI Transactions की Monthly Volume में 30 फीसदी की सीमा तय की थी.
NPCI ने उस समय कहा था कि यह कदम UPI Ecosystem को संभावित Risks से बचाने के लिए उठाया गया है.
यानी Concentration Risk की चिंता कोई नई बात नहीं है. इसे लेकर नियम बनाने की कोशिश करीब छह साल पहले ही शुरू हो चुकी थी.
लेकिन समस्या यह है कि इस 30 फीसदी Cap को लागू करने की Deadline कई बार आगे बढ़ाई जा चुकी है.
पहले Existing Players को दिसंबर 2022 तक इस सीमा के भीतर आने का समय दिया गया था. बाद में Deadline को दो बार टाला गया और अब यह 31 दिसंबर 2026 तक पहुंच गई है.
सवाल यही है – आखिर इस Deadline को बार-बार आगे बढ़ाने की जरूरत क्यों पड़ी?
अगर 30 फीसदी की सीमा अब जरूरी नहीं है, तो इसे स्पष्ट रूप से खत्म क्यों नहीं किया जाता? और अगर यह सीमा आज भी जरूरी है, तो इसे लागू करने में इतनी देरी क्यों हो रही है?
UPI बंद हुआ तो सबसे ज्यादा नुकसान किसे होगा?
अब जरा उस स्थिति की कल्पना कीजिए जब UPI कुछ घंटों के लिए काम करना बंद कर दे.
2025 में UPI को कई बार Outage का सामना करना पड़ा था. इनमें से एक बड़े Outage की वजह NPCI ने सार्वजनिक रूप से बताई थी.
एक Salaried Employee के लिए चार घंटे UPI बंद रहना शायद सिर्फ असुविधा हो सकती है. लेकिन किसी ठेले वाले, छोटे दुकानदार या Auto Driver के लिए यह पूरे दिन की कमाई पर असर डाल सकता है.
क्यों?
क्योंकि छोटे कारोबारियों के पास अक्सर Card Machine नहीं होती. दूसरा Payment App नहीं होता. और कई बार कोई Backup Payment System भी नहीं होता.
यानी Digital Payment की सुविधा जितनी बड़ी होती जा रही है, उस पर निर्भरता भी उतनी ही बढ़ रही है.
यही वजह है कि Concentration Risk को सिर्फ Competition का मुद्दा मानना पर्याप्त नहीं है. यह Operational Resilience यानी संकट के समय सिस्टम के चलते रहने की क्षमता का भी सवाल है.
UPI Fraud का दूसरा बड़ा खतरा
Concentration का दूसरा पहलू Fraud है.
भारत में Digital Payment Fraud के आंकड़े भी चिंता पैदा करते हैं. सरकार की ओर से संसद में दिए गए आंकड़ों के मुताबिक नवंबर 2025 तक 10.64 लाख UPI Fraud Incidents दर्ज किए गए थे, जिनमें करीब ₹805 करोड़ की रकम शामिल थी.
इसके अलावा पिछले पांच वर्षों में करीब 5.86 लाख Digital Payment Fraud Cases दर्ज हुए, जिनमें लगभग ₹3,590 करोड़ की रकम शामिल थी.
इन आंकड़ों से यह साबित नहीं होता कि Concentration अकेले Fraud की वजह है. लेकिन जब Payment Infrastructure का बड़ा हिस्सा कुछ बड़े Platforms पर निर्भर हो, तो किसी Systemic Vulnerability का असर भी बड़े पैमाने पर फैल सकता है.
यही सवाल दुनिया के दूसरे देशों में भी उठ चुका है.
चीन से भारत को क्या सीखना चाहिए?
2024 की एक Research Study में Chinese Digital Payments Market का अध्ययन करते हुए Researchers ने FinTech Monopoly और Systemic Risk के बीच संबंध पर चिंता जताई.
चीन में दो Mobile Applications Digital Payments Market का करीब 94 फीसदी हिस्सा संभालते हैं.
Researchers ने चेतावनी दी कि अगर किसी बड़े Platform में समस्या आती है, तो उसका असर पूरे Financial System में तेजी से फैल सकता है. इसे उन्होंने Risk Contagion यानी एक Platform की समस्या का दूसरे हिस्सों तक फैलना कहा.
भारत और चीन की Payment Systems बिल्कुल एक जैसी नहीं हैं. इसलिए चीन के आंकड़ों को भारत पर सीधे लागू नहीं किया जा सकता. लेकिन इससे एक महत्वपूर्ण सवाल जरूर उठता है – क्या Digital Payments में Competition और Resilience दोनों को साथ-साथ सुनिश्चित किया जा सकता है?
Global Research क्या कहती है?
हाल में प्रकाशित Bank for International Settlements यानी BIS और International Monetary Fund यानी IMF की Research भी Digital Payments और BigTech के बढ़ते प्रभाव पर चर्चा करती है.
BIS ने UPI को ऐसे Digital Payment System के उदाहरण के रूप में देखा है जो Open और Interoperable है, लेकिन इसके बावजूद User-facing Market में दो बड़े Providers की हिस्सेदारी करीब 80 फीसदी है.
इसका मतलब क्या है?
Interoperability से Competition की गारंटी नहीं
UPI को शुरुआत से ही Interoperable बनाया गया था.
मतलब आप एक App से दूसरे App के User को पैसे भेज सकते हैं. Merchant एक App इस्तेमाल कर रहा हो और Customer दूसरा App – तब भी Payment किया जा सकता है.
फिर भी Market कुछ बड़े Players के आसपास क्यों सिमट गया?
इसका एक बड़ा कारण है Network Effect.
Consumer वही App इस्तेमाल करना चाहता है जिसे हर जगह स्वीकार किया जाता हो. Merchant वही App रखना चाहता है जिसे उसके ज्यादा से ज्यादा Customers इस्तेमाल करते हों.
इससे एक बड़ा Platform और बड़ा होता जाता है.
यानी Interoperability Competition के लिए जरूरी है, लेकिन अकेले Interoperability से Competition पैदा होना जरूरी नहीं है.
एक बार जब Market कुछ बड़े Players की ओर झुक जाता है, तो नए Players के लिए उस Market में जगह बनाना मुश्किल हो सकता है.
Payment App सिर्फ Payment App नहीं रह सकता
IMF ने BigTech Companies के Financial Services में बढ़ते प्रभाव को लेकर भी चिंता जताई है.
बड़ी Technology Companies के पास पहले से बड़ी User Base, Data और Network होता है. Payment Services के जरिए वे आगे Lending, Financial Products और दूसरी Services में भी विस्तार कर सकती हैं.
यहीं से एक दूसरा सवाल पैदा होता है.
अगर कोई Platform पहले Payment Market में बहुत बड़ा हो गया और बाद में उसी User Base और Data के आधार पर दूसरे Financial Products में भी फैल गया, तो उसकी Market Power कितनी बढ़ सकती है?
IMF ने Loss-Leader Strategy का भी जिक्र किया है. इसका मतलब है कि कोई कंपनी शुरुआत में किसी Service को बहुत कम कीमत पर उपलब्ध कराकर बड़ा User Base तैयार करे और बाद में उसी Scale का इस्तेमाल Competition को प्रभावित करने के लिए करे.
इसलिए सवाल सिर्फ यह नहीं है कि आज UPI पर कौन सबसे बड़ा है.
सवाल यह भी है कि आज की Payment Dominance कल किस तरह की Financial Power में बदल सकती है?
क्या Foreign Companies पर ज्यादा निर्भरता चिंता की बात है?
UPI के दो सबसे बड़े Applications – PhonePe और Google Pay – ऐसी कंपनियों के नियंत्रण में हैं जिनके Headquarters भारत से बाहर हैं.
PhonePe का संबंध Walmart से और Google Pay का संबंध Google से है.
सिर्फ विदेशी Ownership होने से यह साबित नहीं होता कि UPI में उनकी भागीदारी समस्या है. भारत का UPI Ecosystem खुला है और अलग-अलग कंपनियां इसमें हिस्सा ले सकती हैं.
लेकिन UPI अब सिर्फ एक सामान्य Payment Product नहीं है.
यह National Digital Infrastructure बन चुका है.
हर महीने 23 अरब से ज्यादा Transactions होने वाले ऐसे Infrastructure में अगर बहुत बड़ा हिस्सा कुछ ही Applications पर निर्भर हो, तो Data Governance, Resilience और Continuity जैसे सवाल स्वाभाविक रूप से महत्वपूर्ण हो जाते हैं.
भारत ने UPI को आंशिक रूप से इसलिए भी विकसित किया था ताकि देश की Payments व्यवस्था विदेशी Card Networks पर कम निर्भर रहे.
लेकिन अब सवाल यह है कि कहीं Payment Apps के स्तर पर एक नई तरह की Dependency तो पैदा नहीं हो गई?
Operational Risk को नजरअंदाज करना कितना सही?
मान लीजिए कोई ऐसा Application जो UPI Transactions का करीब आधा हिस्सा संभालता है, अचानक लंबे समय के लिए बंद हो जाता है.
कारण Cyber Attack हो सकता है, Technical Failure हो सकता है या कोई Regulatory Disruption.
सैद्धांतिक रूप से User दूसरे App पर जा सकता है.
लेकिन वास्तविक स्थिति इतनी आसान नहीं है.
लाखों Users से यह उम्मीद नहीं की जा सकती कि संकट के बीच वे नया App Download करें, KYC पूरी करें, Bank Account Link करें और UPI PIN Setup करके Payment शुरू कर दें.
यही वजह है कि एक ज्यादा Diverse Payment Ecosystem सिर्फ Competition के लिए जरूरी नहीं है. यह पूरे System की Resilience के लिए भी जरूरी है.
RBI ने कभी Alternative Payment Network बनाने की कोशिश की थी
यह भी ध्यान देने वाली बात है कि RBI ने इस समस्या के बीच एक अलग रास्ता तलाशने की कोशिश की थी.
2019 में RBI ने New Umbrella Entities यानी NUEs का प्रस्ताव रखा था.
इसका उद्देश्य ऐसे नए Retail Payment Networks तैयार करना था जो NPCI के साथ-साथ काम कर सकें. यानी देश का Payment Infrastructure केवल एक Operator पर निर्भर न रहे.
2020 में इसके लिए Applications भी आमंत्रित किए गए.
लेकिन अगले साल यह प्रक्रिया आगे नहीं बढ़ी और अंततः इसे रोक दिया गया.
यानी Payment Infrastructure में Competition बढ़ाने की एक कोशिश हुई थी, लेकिन वह Alternative Network आज तक उस रूप में सामने नहीं आ पाया.
Parliament में भी उठ चुका है सवाल
यह मुद्दा संसद में भी उठ चुका है.
2023 में Parliamentary Standing Committee on Communications and Information Technology ने UPI Market में भारतीय और विदेशी Apps की हिस्सेदारी पर चिंता जताई थी.
उस समय Committee के आंकड़ों के मुताबिक BHIM UPI की Transaction Volume में हिस्सेदारी सिर्फ 0.22 फीसदी थी.
इसके मुकाबले Google Pay की हिस्सेदारी 36.39 फीसदी और PhonePe की 46.91 फीसदी थी.
Committee ने यह भी कहा था कि Foreign Ownership और Multiple Jurisdictions में काम करने वाली कंपनियों के मामले में Regulators के लिए जवाबदेही तय करना अधिक जटिल हो सकता है.
Committee ने Indian FinTech Players को बढ़ावा देने पर ज्यादा ध्यान देने की सिफारिश की थी.
लेकिन सवाल यह है कि इसके बाद क्या बदला?
दिसंबर 2026 की Deadline अब क्यों महत्वपूर्ण है?
2020 में जब NPCI ने 30 फीसदी Market Cap की व्यवस्था बनाई थी, तब खुद NPCI ने Concentration को UPI Ecosystem के लिए Risk माना था.
लेकिन उसके बाद इस सीमा की Implementation Deadline लगातार आगे बढ़ती रही.
अब नई Deadline 31 दिसंबर 2026 है.
इसलिए सवाल सिर्फ यह नहीं है कि 30 फीसदी की सीमा लागू होगी या नहीं.
असल सवाल यह है कि पिछले छह वर्षों में Concentration Risk को लेकर क्या बदला है?
क्या Risk खत्म हो गया है?
क्या कोई दूसरा सुरक्षा तंत्र तैयार किया गया है?
या फिर Market Concentration अब भी बनी हुई है और सिर्फ Deadline आगे बढ़ती जा रही है?
अगर 30 फीसदी की सीमा अब सही समाधान नहीं है, तो इसे स्पष्ट रूप से खत्म किया जाना चाहिए और सरकार, Regulator, Parliament और Industry के साथ पारदर्शी Consultation होना चाहिए.
लेकिन अगर यह सीमा आज भी जरूरी है, तो फिर इसे लागू करने का रास्ता साफ होना चाहिए.
क्योंकि UPI अब सिर्फ एक Payment App या Technology नहीं है.
यह भारत की Digital Public Infrastructure का एक बेहद महत्वपूर्ण हिस्सा है.
और जब हर महीने 23 अरब से ज्यादा Transactions एक ही Payment Ecosystem से गुजर रहे हों, तब सवाल सिर्फ यह नहीं रह जाता कि Payment कितनी तेजी से हो रहा है.
सवाल यह भी है कि अगर सिस्टम के किसी बड़े हिस्से पर संकट आया, तो क्या पूरा सिस्टम उतनी ही मजबूती से चलता रहेगा?
ये भी पढ़ें- बैंकों के पास आया 11 लाख करोड़, RBI को चिंता- क्या सस्ता कर्ज बढ़ा सकता है Risk?
नोट: यह लेख उपलब्ध कराए गए मूल लेख/Opinion के आधार पर हिंदी में रूपांतरित किया गया है. इसमें व्यक्त राजनीतिक या नीतिगत विचार मूल लेखक कार्ति पी. चिदंबरम के हैं, न कि स्वतंत्र निष्कर्ष के रूप में प्रस्तुत किए गए हैं.
Last Updated on October 1, 2026 8:09 am